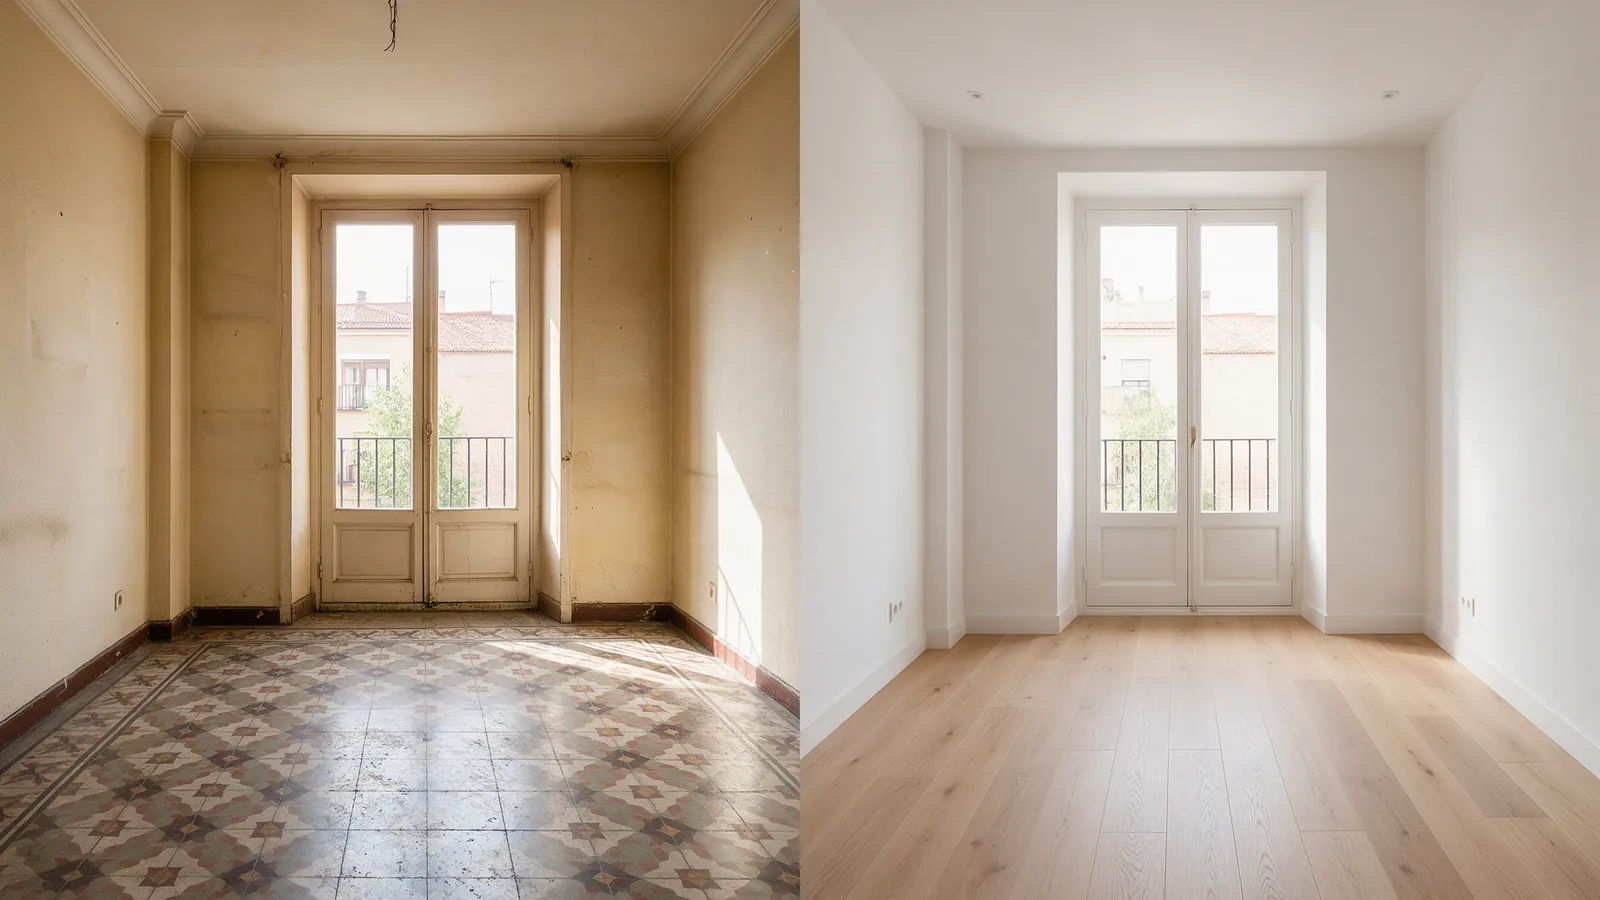
El presupuesto llega por correo un martes cualquiera: 18.000 euros para poner a punto un piso de los años setenta en Vallecas. Azulejos verdes en la cocina, ventanas de aluminio sin doble cristal, instalación eléctrica que pasó su última revisión hace más de dos décadas. Es el momento en el que muchos propietarios que quieren reformar piso para alquilar sin dinero se quedan parados: el piso vale más alquilado y reformado, pero no hay 18.000 euros en la cuenta para conseguirlo. Este es un ejemplo ilustrativo, no el caso de un cliente concreto, pero el dilema es el mismo que se repite en cientos de pisos de Madrid con la misma antigüedad.
El piso de Vallecas: cómo reformar para alquilar sin dinero
Imagina un piso de 80 m² con tres habitaciones, heredado de los padres, sin reformar desde su construcción. No necesita una reforma integral: no hay que tocar la estructura ni rehacer toda la instalación de agua. Necesita una puesta a punto seria: cocina y baño renovados, suelos nuevos en las zonas más desgastadas, pintura general, algo de mobiliario básico para poder alquilarlo por habitaciones. Un reformista de la zona lo presupuesta en 18.000 euros. Para una reforma integral completa de un piso de este tamaño, con calidades básicas o medias, el rango de mercado que manejan las empresas de reforma en 2026 se sitúa entre 500 y 1.000 euros por metro cuadrado, es decir entre 40.000 y 80.000 euros para 80 m². El presupuesto de 18.000 euros de este ejemplo corresponde a una reforma parcial de puesta a punto, no a una reforma integral con cambio de instalaciones.
Vía 1: pagarla tú y cuánto tarda en recuperarse
La opción más directa es sacar los 18.000 euros de ahorros. Sin intereses, sin depender de nadie, y el piso reformado es tuyo desde el primer día. El problema no es la lógica financiera, es tener el dinero disponible: muchos propietarios de pisos heredados o antiguos no tienen esa liquidez sin tocar otros ahorros o vender algo. Si la reforma logra subir la renta alcanzable, por ejemplo de 900 a 1.300 euros al mes al pasar de un piso deslucido a uno con habitaciones bien presentadas, los 400 euros extra mensuales recuperarían la inversión en algo más de 3 años y medio, sin contar intereses. Es la vía más barata a largo plazo, pero exige tener el capital hoy.
Vía 2: préstamo personal y coste financiero real
Si no hay ahorro disponible, la vía habitual es un préstamo personal para reforma. Las ofertas del mercado se mueven entre el 5 % y el 12 % TAE según perfil y entidad, con una zona media en torno al 7-8 % TAE para perfiles solventes; antes de firmar conviene pasar la oferta por el simulador del Portal del Cliente Bancario del Banco de España para ver el coste total real, no solo la cuota. Para nuestros 18.000 euros a 7 años y un 8 % TAE, la cuota rondaría los 280 euros al mes, y el coste total en intereses a lo largo del préstamo se acercaría a los 5.500 euros. Es dinero real que hay que descontar del extra de renta que consiga la reforma: si la renta sube 400 euros al mes, la cuota del préstamo se come más de dos tercios de esa subida durante los primeros años.
Vía 3: reforma a cambio de renta con el inquilino
Existe una tercera vía menos conocida: pactar con el futuro inquilino que asuma parte de la reforma a cambio de una renta reducida durante un periodo determinado, formalizado por escrito en el contrato. Funciona en reformas menores (pintura, algún electrodoméstico) pero es arriesgada en reformas de 18.000 euros: depende de la solvencia y la permanencia del inquilino, y si se va antes de tiempo, el propietario se queda con una reforma a medio amortizar y sin la persona que la iba a pagar. No es una vía recomendable para reformas de este importe salvo con garantías muy sólidas por escrito.
Vía 4: reforma a cargo del operador, con su letra pequeña
La cuarta vía es que una empresa de gestión asuma la reforma completa a su cargo, sin que el propietario adelante un euro, a cambio de un contrato de renta garantizada a varios años. Es el modelo que usa alquiler con renta garantizada en Madrid: la empresa reforma y amuebla el piso de su bolsillo, lo gestiona por habitaciones durante el contrato y lo devuelve reformado al final. Aquí es donde hay que leer la letra pequeña con más cuidado, porque no todas las gestoras firman lo mismo: cuánto dura el contrato mínimo para que la reforma compense a la empresa, qué pasa si el propietario quiere resolver antes de tiempo, y quién es formalmente el dueño de los muebles y electrodomésticos que se compran para la reforma.
Reforma y amueblado por nuestra cuenta: tú no adelantas un euro
Dinos cómo está tu piso y qué necesita. Te decimos qué renta podrías cobrar con la reforma ya incluida, y recuperas el piso reformado al final del contrato.
Calcular mi renta garantizadaAntes y después: qué cambia en la renta alcanzable
| Estado del piso | Antes (sin reformar) | Después (reformado) |
|---|---|---|
| Cocina y baño | Azulejos y sanitarios originales de los años setenta | Cocina y baño renovados, grifería y electrodomésticos nuevos |
| Suelos | Terrazo desgastado, manchas de humedad | Suelo laminado o similar en todas las estancias |
| Mobiliario | Sin amueblar o mobiliario antiguo | Amueblado básico por habitación, listo para entrar a vivir |
| Renta estimada (ejemplo ilustrativo) | ~900 €/mes | ~1.300 €/mes |
| Tiempo medio para alquilar | Más lento, menos interesados | Más rápido, mejores candidatos |
De quién son los muebles cuando acaba el contrato
Es la pregunta que menos se hace antes de firmar y la que más disgustos da después. Cuando la reforma y el mobiliario los paga una empresa gestora a cambio de un contrato de varios años, hay que dejar por escrito qué pasa con esos muebles y electrodomésticos si el contrato termina, se renueva o se resuelve antes de tiempo. Lo habitual en los contratos serios es que, cumplido el plazo mínimo pactado, el mobiliario y las mejoras queden en el piso a favor del propietario, sin coste adicional. Pero esto debe figurar como cláusula expresa en el contrato, no darse por supuesto: pregúntalo antes de firmar y pide que quede negro sobre blanco.
Qué reformas suben la renta y cuáles no
No todo lo que cuesta dinero sube la renta en la misma proporción. Cocina y baño son las que más influyen en el precio final y en la velocidad con la que se alquila: son las dos estancias que más mira quien visita un piso. La pintura general y los suelos también pesan, porque cambian la primera impresión sin ser la reforma más cara. En cambio, reformas puramente estéticas en salones ya en buen estado, o mejoras de fontanería que no se ven a simple vista, suelen tener menos impacto directo en cuánto se puede pedir de renta, aunque sean necesarias para que el piso cumpla los requisitos legales de habitabilidad. La guía completa sobre requisitos y papeleo antes de alquilar está en cédula de habitabilidad para alquilar.
Si quieres entender el resto de riesgos que puede tener un piso antes de alquilarlo, no solo el de la reforma, la guía completa es alquilar piso sin riesgo en Madrid. Y una vez reformado, conviene saber cómo se documenta el estado del piso para el día en que termine el contrato: lo explica devolución del piso al final del contrato. Sobre la parte fiscal de la reforma, no todo lo que se gasta es deducible de la misma forma: la lista completa está en gastos deducibles del alquiler.
Preguntas frecuentes
¿Cuánto cuesta reformar un piso de 80 m² para alquilar en Madrid?
Depende del alcance. Una reforma integral completa, con cambio de instalaciones, se mueve entre 500 y 1.000 euros por metro cuadrado según calidades, es decir entre 40.000 y 80.000 euros para 80 m². Una puesta a punto parcial (cocina, baño, suelos y pintura, sin tocar instalaciones) puede resolverse con presupuestos bastante más bajos, en torno a los 15.000-25.000 euros según el estado de partida.
¿Quién es el dueño de los muebles si los pone la empresa?
Depende de lo que fije el contrato. En los modelos serios de renta garantizada, cumplido el plazo mínimo pactado, el mobiliario suele quedar en el piso a favor del propietario sin coste adicional. Es una cláusula que hay que exigir por escrito antes de firmar, no dar por hecha.
¿Se puede descontar la reforma de la renta?
Sí, es una práctica habitual pactar que el inquilino asuma parte del coste de una reforma menor a cambio de una renta reducida durante un tiempo determinado, siempre por escrito en el contrato. Para reformas grandes es una vía arriesgada, porque depende de que el inquilino permanezca el tiempo suficiente para amortizarla.
¿Qué reformas son deducibles en el IRPF?
En general, los gastos de conservación y reparación del piso alquilado son deducibles del rendimiento del alquiler, mientras que las mejoras que aumentan el valor del inmueble suelen tratarse como una inversión que se amortiza en varios años, no como gasto del ejercicio. La calificación exacta de cada partida conviene revisarla con tu asesor fiscal antes de presentar la declaración.
¿En cuántos años se recupera una reforma de 18.000 euros?
Si la reforma permite subir la renta en unos 400 euros al mes, como en el ejemplo de este artículo, la inversión se recuperaría en algo más de tres años y medio pagándola con ahorro propio. Financiada con un préstamo personal al 7-8 % TAE, el plazo real de recuperación se alarga porque buena parte de esa subida se destina a pagar la cuota e intereses.
Reforma incluida, sin que adelantes un euro
Si tu piso está en Madrid, tiene tres o más habitaciones y necesita una puesta a punto que no puedes o no quieres financiar tú, te decimos qué renta podrías cobrar con la reforma y el mobiliario a cargo de la empresa. Llamada en menos de 24 horas, visita y valoración gratis, propuesta cerrada por escrito.