Empecemos por una confesión incómoda del sector: casi todo lo que se ha escrito sobre la deducción por eficiencia energética está redactado pensando en quien vive en su propia casa. Esa costumbre ha hecho que muchos inversores con un piso alquilado ni se molesten en mirarla. Es un error caro, porque la vivienda arrendada entra en el supuesto de forma expresa, con nombre y apellidos, en la disposición adicional quincuagésima de la Ley del IRPF.
La deducción eficiencia energética piso alquilado existe como caso previsto en la normativa, no como una lectura generosa de un asesor con ganas de ayudarte. El matiz está en los plazos y en los certificados que hay que encargar antes de tocar una sola ventana, no después de haber pagado la obra. Repasamos qué premia exactamente, qué porcentajes hay y cuándo se pierde el derecho por no planificar a tiempo.
Qué premia exactamente esta deducción y qué no
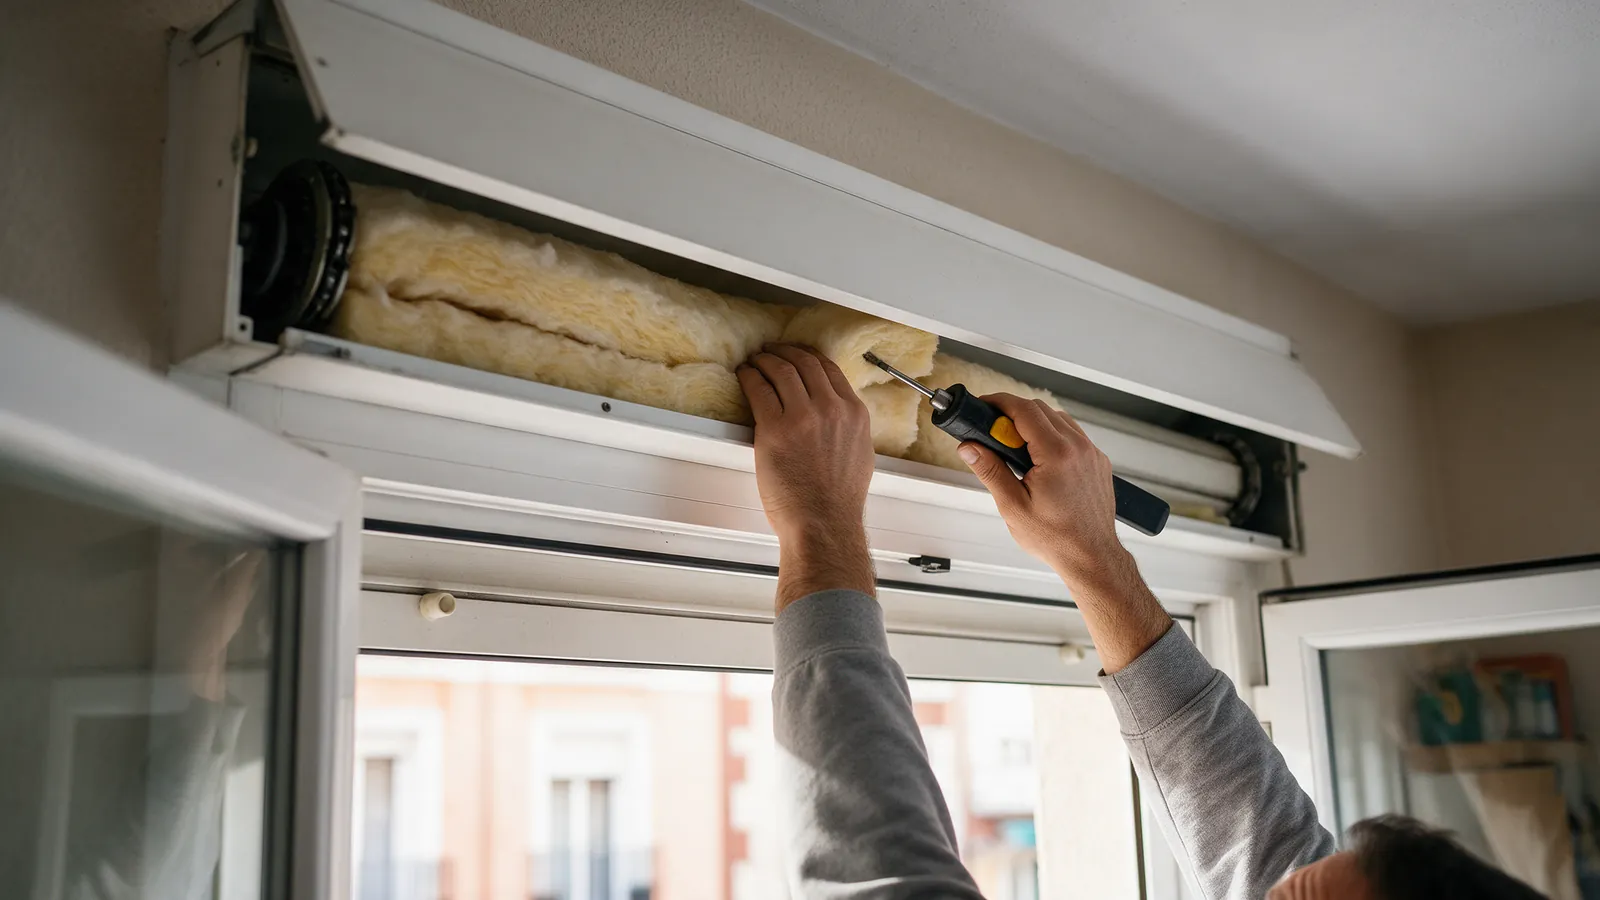
La deducción no premia el tipo de obra, premia el resultado energético medido. Cambiar ventanas, añadir aislamiento en fachada o en el cajón de la persiana, o sustituir el sistema de calefacción por uno más eficiente son medios; lo que exige Hacienda es que ese conjunto de actuaciones reduzca la demanda de calefacción y refrigeración, el consumo de energía primaria no renovable, o mejore la calificación energética del certificado, según el tramo que quieras aplicar.
Por eso una reforma que solo cambia el aspecto del piso (cocina nueva, suelos, distribución interior) no genera derecho a esta deducción, aunque se ejecute en la misma obra y en las mismas facturas. Esa parte de la reforma sigue las reglas generales del IRPF del alquiler, que son gasto o amortización según el caso, y que explicamos en nuestra guía sobre deducir la reforma en el IRPF, gasto o amortización.
Los tres porcentajes y qué mejora exige cada uno
La deducción se divide en tres tramos que son incompatibles entre sí respecto de una misma obra: sobre la misma actuación aplicas uno, no dos. En la práctica el inversor suele moverse en los dos primeros.
- 20 %: obras que reduzcan al menos un 7 % la demanda de calefacción y refrigeración de la vivienda; base máxima de 5.000 euros anuales.
- 40 %: obras que reduzcan al menos un 30 % el consumo de energía primaria no renovable, o que consigan una calificación energética de clase A o B; base máxima de 7.500 euros anuales.
- 60 %: obras de rehabilitación energética en el edificio residencial completo, no solo en tu vivienda; base máxima de 5.000 euros anuales, con un acumulado máximo de 15.000 euros por vivienda a lo largo de varios ejercicios.
El matiz que cambia todo para el inversor: vivienda arrendada o en expectativa
Los dos primeros tramos, el del 20 % y el del 40 %, no se limitan a la vivienda habitual: la Agencia Tributaria los reconoce también sobre cualquier otra vivienda de tu titularidad que tengas arrendada para uso como vivienda o en expectativa de alquiler. Conviene subrayarlo porque circula la idea contraria, de que solo el primer tramo sirve al inversor. Es la diferencia real frente a lo que cuenta la mayoría de guías generalistas, escritas pensando en el propietario que vive en el piso que reforma.
Ojo con lo que queda fuera aunque el piso encaje: no dan derecho a deducción ni la parte de la obra ejecutada en plazas de garaje, trasteros, jardines, piscinas o instalaciones deportivas, ni la parte de la vivienda afecta a una actividad económica. Si el piso se destina a alquiler turístico gestionado como actividad, ese matiz deja de ser menor y conviene revisarlo con tu asesor antes de la obra.
“En expectativa de alquiler” no es un concepto abierto: significa que el piso está desocupado pero con una intención de arrendarlo que se pueda acreditar, no un piso cerrado sin ningún movimiento. Si vas a pedir un presupuesto cerrado de reforma para un piso que todavía no tienes alquilado, conviene dejar constancia de esa intención antes de empezar la obra: un anuncio publicado, un contrato de gestión con una agencia o el propio encargo de reforma orientado a alquiler sirven como indicio.
Plazo para alquilar la vivienda y consecuencias de no hacerlo
La expectativa de alquiler tiene fecha límite: el piso debe quedar efectivamente arrendado dentro del plazo de vigencia de la deducción, que a fecha de esta guía llega hasta el 31 de diciembre de 2027 para este supuesto. Si terminas la obra, aplicas la deducción y luego no consigues alquilar el piso dentro de ese plazo, corres el riesgo de perder el derecho a la deducción por incumplir la condición que la justificaba, con la correspondiente regularización si Hacienda lo revisa. Guarda toda prueba de que intentaste alquilar el piso desde el primer día: te va a hacer falta si llega una comprobación.
Antes de planificar la obra, conviene situar tu caso en uno de estos cinco escenarios:
| Situación del piso | Estado | Por qué |
|---|---|---|
| Piso ya alquilado en el momento de la obra | Verde: aplica | Cumple directamente el requisito de vivienda arrendada |
| Piso vacío pero anunciado o en gestión de alquiler dentro de plazo | Ámbar: aplica si lo acreditas | Debes probar la intención y cumplir el plazo de alquiler |
| Piso vacío sin ninguna gestión de alquiler iniciada | Rojo: no aplica | No es vivienda habitual ni arrendada ni en expectativa acreditada |
| Vivienda habitual del propietario | Verde: aplica | Es el supuesto general previsto en la norma |
| Segunda residencia sin alquilar ni intención de hacerlo | Rojo: no aplica | No encaja en ninguno de los supuestos previstos |
Presupuesto cerrado y 5-7 semanas: el precio que te damos es el final
Si tu obra incluye aislamiento, ventanas o climatización pensando en esta deducción, te ayudamos a planificarla con el certificado energético en el orden correcto. Presupuesto cerrado, sin sorpresas, respuesta en menos de 24 horas.
Quiero un presupuesto que no cambieCertificado antes y certificado después: el orden que no se puede improvisar
Esta deducción exige acreditar la mejora con dos certificados de eficiencia energética expedidos por un técnico competente: uno antes de empezar la obra, que fija el punto de partida, y otro después de terminarla, que demuestra el salto conseguido. Si empiezas la obra sin el certificado previo, no tienes con qué comparar el resultado y pierdes la deducción aunque la mejora energética sea real.
El orden importa más que la propia obra. Encarga el certificado previo antes de que entre el primer operario, guarda la fecha de registro y no lo confundas con el que ya tuviera el piso de una compraventa anterior: tiene que reflejar el estado del inmueble justo antes de la actuación que vas a deducir y no puede tener más de dos años de antigüedad cuando empieza la obra.
Base máxima, ejercicio de aplicación y compatibilidad con otras ayudas
Aquí está el detalle que más se confunde: la deducción no se aplica en el ejercicio en que pagas, sino en aquel en que se expide el certificado de eficiencia energética posterior a las obras. Ese certificado marca el año, y en él se deducen todas las cantidades satisfechas desde el inicio de la actuación hasta su fecha de expedición, con el límite de la base máxima anual. Si la obra se paga en dos ejercicios y el certificado se emite en el segundo, todo se deduce en el segundo. Y hay una fecha de cierre para el conjunto: el certificado posterior debe estar expedido antes del 1 de enero de 2028.
Es compatible con otras subvenciones o ayudas públicas para la misma actuación, pero la base sobre la que se calcula la deducción se reduce en el importe subvencionado: no puedes deducir la parte que ya te ha pagado otra administración. Si vas a combinar esta deducción con ayudas del Plan de Recuperación o autonómicas, pide a tu asesor que cuadre ambas antes de presentar la declaración.
Vigencia y prórrogas: por qué hay que verificar la norma cada año
La deducción se ha ido prorrogando ejercicio a ejercicio desde que se creó en 2021, y la historia reciente explica por qué conviene comprobarlo cada año en lugar de fiarse de un artículo: la prórroga aprobada por el Real Decreto-ley 16/2025, de 23 de diciembre, decayó al no convalidarse en enero de 2026; la que la sustituyó, el Real Decreto-ley 2/2026, de 3 de febrero, tampoco se convalidó y quedó derogada en febrero; y el texto acabó aprobándose e incorporándose al Real Decreto-ley 7/2026, de 20 de marzo, este sí convalidado por el Congreso. El resultado hoy es que las actuaciones en viviendas individuales llegan hasta el 31 de diciembre de 2026 y las de edificios residenciales completos hasta el 31 de diciembre de 2027, tal y como recoge la sede electrónica de la Agencia Tributaria. Confirma la vigencia del ejercicio en el que vayas a certificar la obra antes de dar nada por seguro, y hazlo con tu asesor fiscal.
Qué obras encajan y cuáles se quedan fuera pese a parecerlo
Encajan las actuaciones sobre la envolvente térmica y los sistemas del edificio:
- Aislamiento térmico de fachadas, cubiertas y cajones de persiana.
- Sustitución de ventanas y carpinterías por otras de mejor prestación térmica.
- Cambio del sistema de calefacción o refrigeración por uno más eficiente.
- Rehabilitación energética integral cuando afecta al edificio completo.
Quedan fuera, aunque se hagan en la misma obra y aunque mejoren el piso, las partidas sin impacto energético medible: cocina, baños, suelos, pintura, distribución interior o electrodomésticos, salvo que formen parte de una actuación mayor que sí cumpla los porcentajes exigidos. Si tu prioridad es que la reforma suba el alquiler y de paso encaje en esta deducción, el reparto entre partidas hay que decidirlo antes de pedir el presupuesto, no revisarlo con la obra ya empezada.
Esta deducción convive con el resto de la fiscalidad de tu alquiler: los gastos de reparación y conservación se deducen aparte y las mejoras se amortizan al 3 % anual, como detallamos en la guía sobre deducir la reforma en el IRPF. Si quieres ver cómo encaja el certificado energético en el resto del proyecto, tenemos una guía específica sobre certificado energético y reforma, y para el mapa completo de impuestos de una reforma de inversión, la referencia es fiscalidad de la reforma para el inversor inmobiliario en 2026.
Preguntas frecuentes
¿Puedo aplicar la deducción si el piso está alquilado?
Sí. Los tramos del 20 % y del 40 % se aplican de forma expresa a la vivienda arrendada para uso como vivienda, además de a la vivienda habitual. No necesitas vivir en el piso para tener derecho a ellos, solo cumplir los requisitos de mejora energética y de certificación, y que la parte deducida no esté afecta a una actividad económica.
¿Y si todavía no lo he alquilado cuando hago la obra?
También puedes aplicarla si el piso está en expectativa de alquiler, siempre que puedas acreditar la intención de arrendarlo y llegues a alquilarlo dentro del plazo de vigencia de la deducción. Guarda anuncios, contratos de gestión o cualquier prueba de esa intención desde el primer día.
¿Necesito un certificado energético anterior a la obra?
Sí, es imprescindible. La deducción exige un certificado de eficiencia energética expedido antes de empezar la obra y otro al terminarla, ambos por un técnico competente. Sin el certificado previo no hay forma de acreditar la mejora conseguida, aunque la obra sea real.
¿Cuál es la base máxima de la deducción por vivienda?
El tramo del 20 % tiene una base máxima de 5.000 euros anuales y el del 40 %, de 7.500 euros anuales. El del 60 % también es de 5.000 euros al año, con un acumulado máximo de 15.000 euros por vivienda repartido entre varios ejercicios. Las cantidades subvencionadas por otra administración no forman parte de la base.
¿Sigue vigente la deducción en 2026?
Sí. La prórroga incorporada al Real Decreto-ley 7/2026, de 20 de marzo, convalidado por el Congreso, la mantiene vigente hasta el 31 de diciembre de 2026 para obras en una vivienda individual y hasta el 31 de diciembre de 2027 para actuaciones en el edificio completo. Dos prórrogas anteriores llegaron a decaer sin convalidarse, así que confirma la vigencia del ejercicio con tu asesor antes de planificar la obra.
Reforma orientada a la deducción, con presupuesto cerrado
Si tu piso está en Madrid o alrededores y quieres que la reforma cumpla los porcentajes de mejora energética que exige esta deducción, cuéntanos tu caso. Te contactamos en menos de 24 horas, con presupuesto cerrado y equipo propio, sin compromiso.